Syntyykö yrityksellesi liikaa luottotappioita?
Luottotappiot ovat monelle yritykselle merkittävä kustannuserä, joka syö suoraan tulosta. Silti luottopäätöksiä tehdään usein ilman kunnollista riskiarviota.
Ilman järjestelmällistä luottoriskin arviointia riskiasiakkaat jäävät tunnistamatta ja luottopäätökset perustuvat enemmän tuntumaan kuin todellisuuteen.

Luottotappiot heikentävät kannattavuutta

Riskiasiakkaat jäävät tunnistamatta ajoissa

Luottopäätökset perustuvat puutteelliseen tietoon
Arvioi asiakkaidesi luottoriski ennen kuin tappioita syntyy
Valuatumin luottoriskijärjestelmä on suunniteltu juuri tähän tarpeeseen: se auttaa tekemään parempia luottopäätöksiä ennen kuin myönnät maksuaikaa tai solmit uuden asiakassuhteen.
Järjestelmä hyödyntää koneoppimista ja analysoi kymmeniä taloudellisia muuttujia samanaikaisesti – tarkemmin kuin perinteiset luottoluokitukset. Voimme osoittaa tämän halutessanne käytännössä – myös omaa nykyistä dataanne vastaan.

Koneoppimiseen perusturva riskimalli

Analysoi laajasti yritysten taloustietoja

Tunnistaa piileviä riskejä taseessa

Toimii koko Suomen yrityskannalle
Miksi yrityksen luottotiedot kannattaa tarkistaa ennen kauppaa
Yrityksen luottotietojen tarkistaminen ennen kauppaa auttaa tunnistamaan asiakkaan maksukykyyn liittyvät riskit ajoissa. Ilman ajantasaista tietoa yrityksen taloudellisesta tilanteesta luottopäätökset voivat perustua puutteelliseen ymmärrykseen.
Luottotiedot, luottoluokitus ja maksuhäiriöt antavat kokonaiskuvan yrityksen riskitasosta. Näiden tietojen avulla yritykset voivat vähentää luottotappioita, parantaa kassavirran ennustettavuutta ja tehdä parempia päätöksiä asiakassuhteissa.
Mitä Valuatumin luottoriskiraportti sisältää
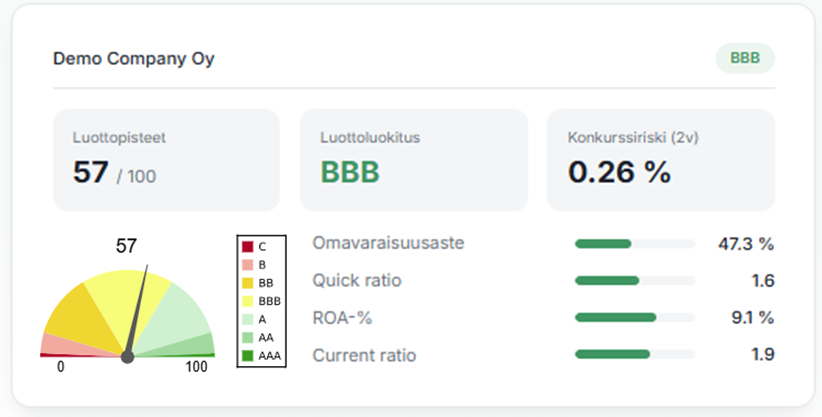
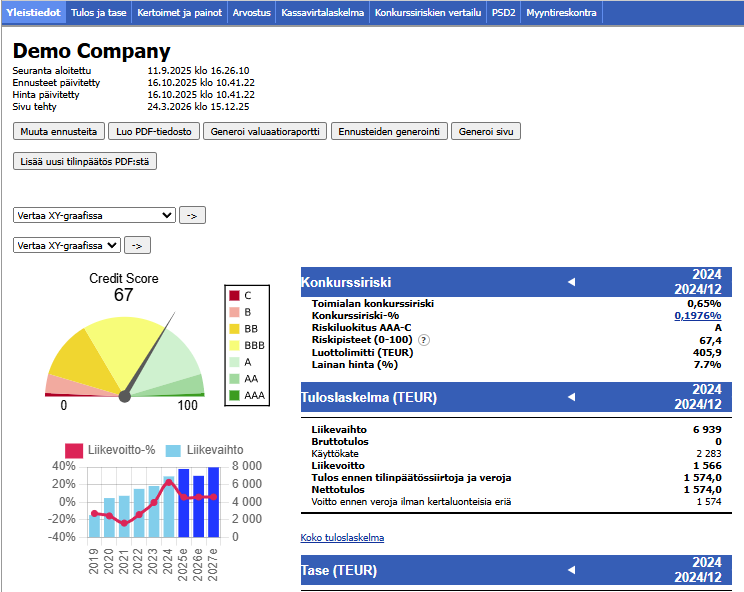
Valuatumin luottoriskiraportti kokoaa yhteen keskeiset tiedot yrityksen luottokelpoisuudesta, luottoluokituksesta ja taloudellisesta tilanteesta. Raportti auttaa arvioimaan asiakkaan maksukykyä ja yrityksen luottoriskiä nopeasti ennen luottopäätöstä.
- Yrityksen luottoluokitus ja luottopisteet
- Arvio 2 vuoden konkurssiriskistä
- Viitteellinen luottolimiitti
- Perustiedot ja luottohistoria
- Taloudellinen yleiskatsaus ja keskeiset tunnusluvut
- Automatisoitu analyysi kannattavuudesta, vakavaraisuudesta ja maksuvalmiudesta
- Tuloslaskelma, tase ja mahdollinen toimialavertailu
Tutustu esimerkkiraportteihin
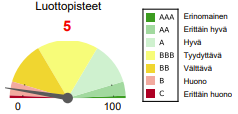
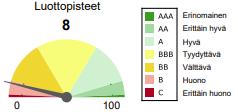
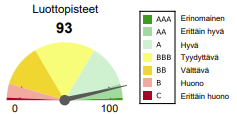
Miksi Valuatumin luokitus on tarkempi?

Dynaamiset painotukset
Perinteisissä malleissa tunnusluvuille annetaan samat painot kaikille yrityksille. Valuatumin koneoppimismalli säätää painotuksia yrityksen tilanteen mukaan. Esimerkiksi maksuvalmius korostuu heikosti kannattavilla ja vähäpääomisilla yrityksillä, mutta on vähemmän kriittinen vakavaraisille ja kannattaville yrityksille.

Enemmän analysoituja muuttujia
Mallimme hyödyntää kymmeniä taloudellisia muuttujia, kun perinteiset logistisen regression mallit käyttävät vain muutamia keskeisiä tunnuslukuja, sillä muuttujien lisääminen kasvattaa ylisovittamisen riskiä ja heikentää ennusteiden luotettavuutta. Päätöspuupohjaiset mallit pystyvät sen sijaan hyödyntämään laajempaa muuttujajoukkoa ilman vastaavaa ongelmaa ja tunnistamaan monimutkaisempia riippuvuuksia.

Piilevien riskien tunnistaminen
Järjestelmä tunnistaa esimerkiksi tilanteita, joissa taseeseen kertyy epäkurantteja tai epäsuhtaisia eriä, kuten toiminnan volyymiin nähden poikkeuksellisen suuria saamisia, varastoja tai aktivoituja kuluja. Tällaiset ilmiöt voivat jäädä perinteisissä malleissa huomaamatta, koska ne perustuvat rajattuun määrään tunnuslukuja.
Katso lisää luokituksemme tarkkuuden taustoista mm. Our solution in a nutshell -sivulta (englanniksi).
Valuatumin ratkaisuja käyttävät pankit
Valuatum on toimittanut luottoriskiratkaisuja suomalaisille rahoituslaitoksille yli vuosikymmenen ajan.
Nyt analytiikka on ensimmäistä kertaa saatavilla myös muille yrityksille. Aiemmin datantuottajien kanssa tekemämme sopimukset rajoittivat myyntiämme, mutta nykyisin data on omaamme joten rajoituksia ei ole.
Yksinkertainen hinnoittelu
Valuatum Credit Risk
50 € / kk
tai 5 € / yritysraportti
- Kaikkien Suomen yritysten luottoriskireittaukset
- Rajaton yrityshaku
- Ladattavat raportit
Ilmainen 7 päivän kokeilu
- 7 päivän ilmainen kokeilu
- Täysi pääsy kaikkiin ominaisuuksiin
- Ei vaadi luottokorttia aloitukseen
Huom:
Koekäyttö jatkuu automaattisesti maksullisena (50 € / kk tai 5 € / yritys), ellei sitä peruuteta ennen kokeilujakson päättymistä.
Kenelle palvelu on tarkoitettu

Teollisuusyritykset

Tukkukauppa

B2B-palveluyritykset

Rahoitusyhtiöt
Käyttötarkoitukset

Uusien asiakkaiden riskien arviointi

Nykyisten asiakkaiden seuranta

Luottorajojen määrittäminen

Myyntisaamisten riskienhallinta
Testaa palvelua ilmaiseksi
Voit kokeilla Valuatumin luottoriskijärjestelmää maksutta 7 päivän ajan.
Koekäyttö jatkuu automaattisesti maksullisena (50 € / kk tai 5 € / yritys), ellei sitä peruuteta ennen kokeilujakson päättymistä. Laskutus tapahtuu sähköpostitse rekisteröinnin yhteydessä antamaanne sähköpostiin.
Rekisteröidy tästäUsein kysytyt kysymykset (FAQ)
Luottoluokitus herättää usein kysymyksiä etenkin silloin, kun yrityksen oma kokemus liiketoiminnan tilanteesta ei tunnu vastaavan annettua riskiluokkaa. Valuatumin luottoluokitus perustuu tilastolliseen analyysiin, jossa huomioidaan yrityksen tunnusluvut, tase, maksuvalmius, toimialan riskitaso ja muut riskinkantokykyyn vaikuttavat tekijät. Tälle sivulle kokosimme yleisimmät kysymykset ja vastaukset siitä, miten luottoluokitus muodostuu ja miksi se voi joskus yllättää.
Yleisimmät kysymykset
Miten voin itse arvioida, millaiseen luottoluokitukseen yritykseni yleensä sijoittuu?
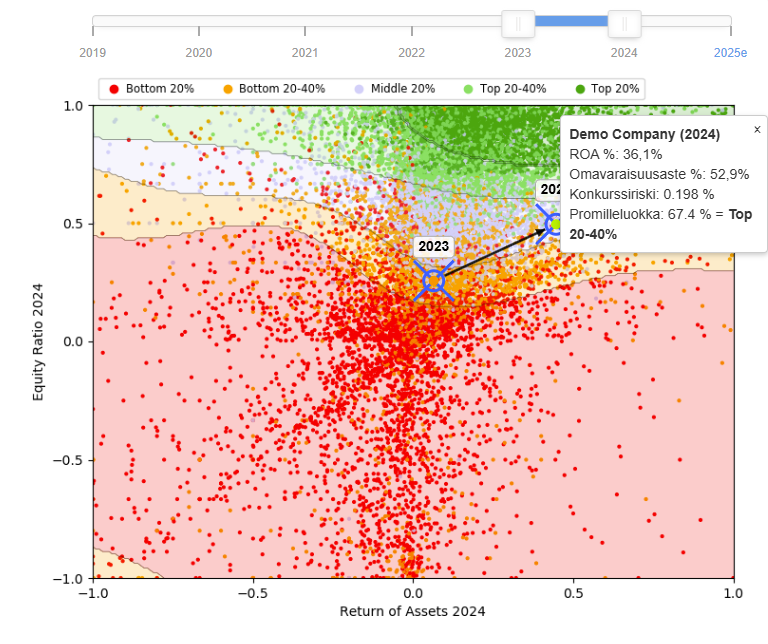
Alla oleva kuva havainnollistaa, miten suomalaiset yritykset sijoittuvat Valuatumin luokitusmallissa keskeisten tunnuslukujen perusteella. Kuvassa jokainen piste vastaa yhtä yritystä:
- Vaakasuunnassa on kannattavuus (kokonaispääoman tuotto)
- Pystysuunnassa vakavaraisuus (omavaraisuusaste)
Oikeassa yläkulmassa ovat tyypillisesti kannattavat ja vakavaraiset yritykset, kun taas vasemmassa alakulmassa ovat heikomman kannattavuuden ja vakavaraisuuden yritykset. Pisteen väri kuvaa yrityksen luottoluokkaa: vihreät yritykset ovat matalamman riskin ja punaiset korkeamman riskin yrityksiä.
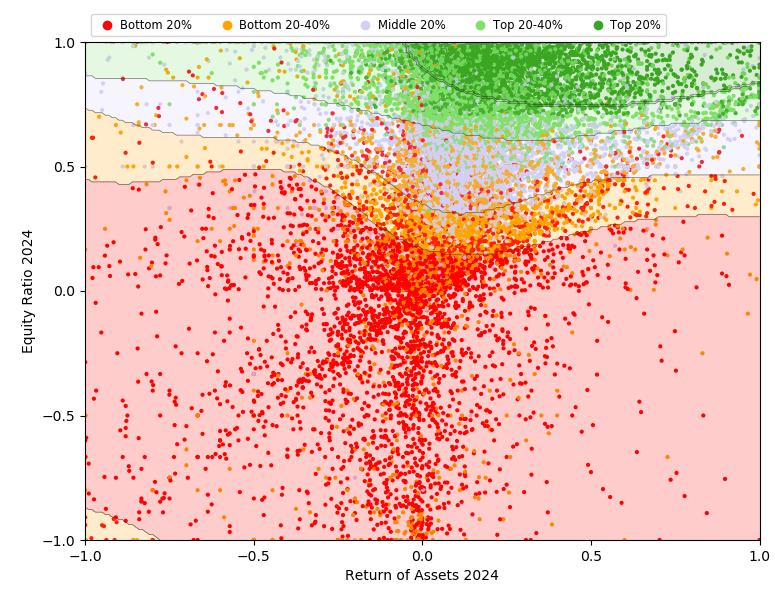
Taustalla olevat värialueet kuvaavat sitä, mikä luokitus kyseisillä tunnusluvuilla on tyypillisin.
Jos yrityksen tilanne on muuten tavanomainen (ei poikkeuksellisia riskitekijöitä), kuva antaa hyvän suuntaa-antavan käsityksen siitä, millaiseen luokitukseen yritys yleensä sijoittuu. Mikäli esimerkkiyrityksen luvut ovat muutoin neutraalit, vaaditaan A-alkuiseen luokitukseen (parhaan 20% joukossa suomalaisyrityksistä) 75-100% omavaraisuusaste sekä positiivinen oman pääoman tuottoprosentti.
Miksi Valuatumin luokitus voi olla matalampi kuin esimerkiksi Asiakastiedon luokitus?
Valuatumin mallissa luokitukset on kalibroitu siten, että vain noin kolmannes yrityksistä sijoittuu A-luokkiin (ks. jakauma alla).Tämä on samansuuntainen kuin kansainvälisten luottoluokittajien, kuten Standard & Poor’s, käyttämät jakaumat. Sen sijaan esimerkiksi Suomen Asiakastieto luokittelee noin 90 % suomalaisista yrityksistä A-luokkiin.
Käytännössä tämä tarkoittaa, että sama yritys voi saada eri palveluissa erilaisen luokituksen. Valuatumin luokitus voi näyttää matalammalta, vaikka yrityksen suhteellinen riskitaso olisi sama.
Ero ei siis välttämättä johdu erilaisesta arviosta yrityksen riskistä, vaan siitä, miten luokitukset on jaettu yritysjoukkoon.
Valuatumin luottoluokitusjakauma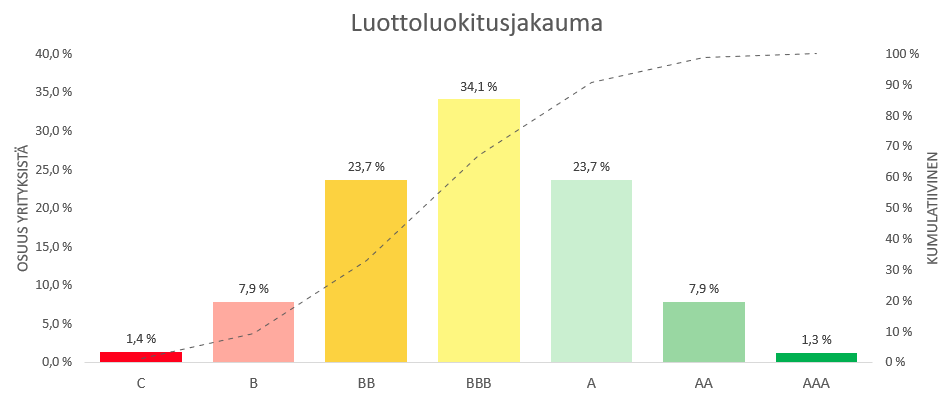 Lähde: Valuatum
S&P luottoluokitusjakauma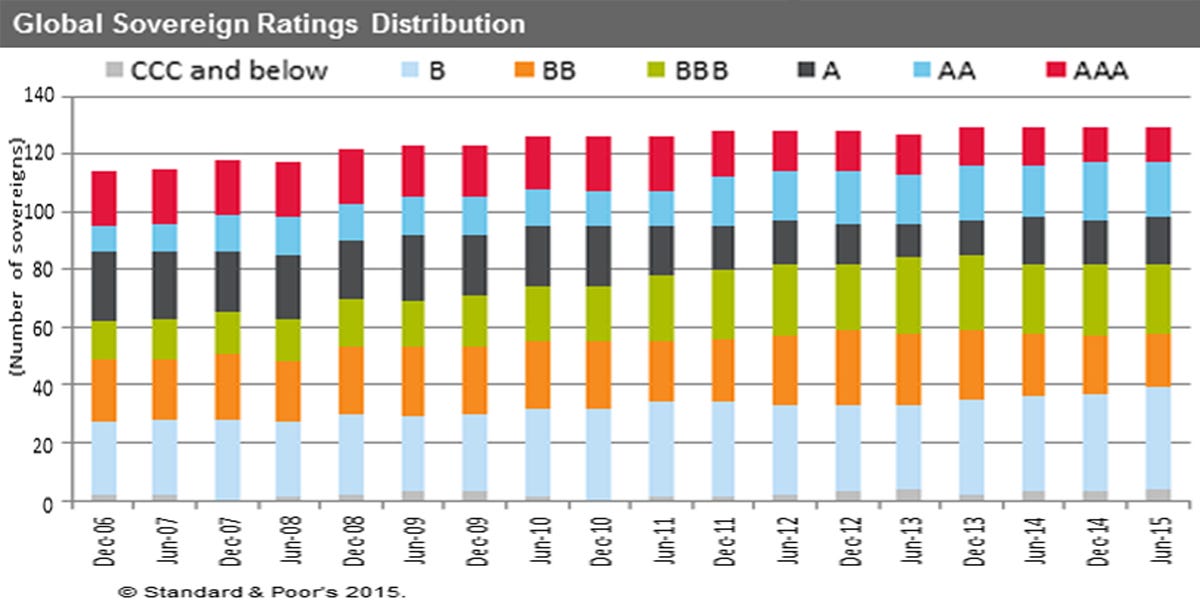 Lähde: Business Insider
Asiakastiedon luottoluokitusjakauma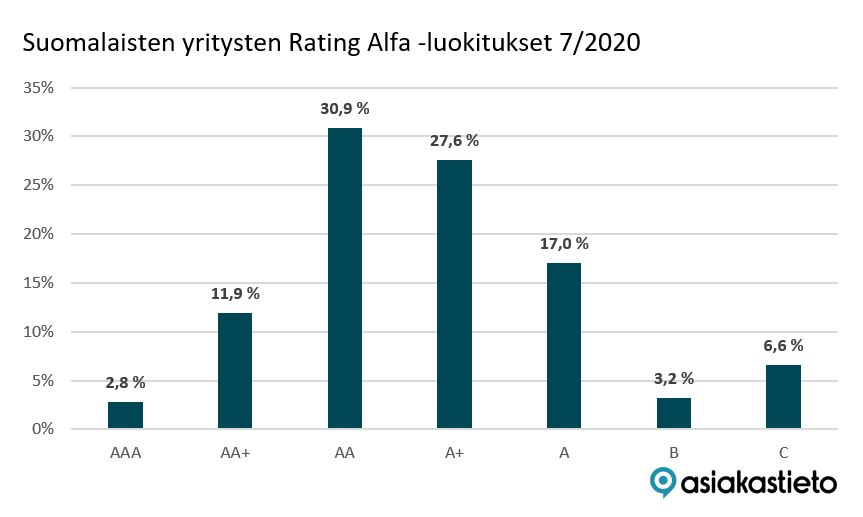 Lähde: Kauppalehti
Voiko sama yritys saada eri toimijoilta erilaisen luottoluokituksen?
Kyllä. Eri toimijat käyttävät erilaisia malleja, painotuksia ja aineistoja, joten sama yritys voi saada eri palveluissa erilaisen luokituksen.
Erot eivät välttämättä tarkoita, että jokin arvio olisi “väärä”, vaan että riskin arviointitapa on erilainen. Luottoluokitus on aina mallipohjainen arvio siitä, miten yritys sijoittuu suhteessa muihin yrityksiin ja havaittuun riskihistoriaan.
Miten luottoluokitus muodostuu
Miten Valuatumin luottoluokitus lasketaan?
Valuatumin luottoluokitus perustuu tilastolliseen riskimalliin, joka hyödyntää laajasti suomalaisten yritysten historiallisia tilinpäätös-, maksuhäiriö- ja konkurssitietoja. Malli arvioi, millaisella todennäköisyydellä tietyn profiilin yrityksille syntyy maksuhäiriöitä tai konkurssiriskiä.
Luokitus ei perustu yksittäiseen tunnuslukuun, vaan kokonaisuuteen. Malli huomioi erityisesti vakavaraisuuden, kannattavuuden, maksuvalmiuden, taseen rakenteen, toimialan riskitason sekä eräitä muita yrityksen riskinkantokykyä kuvaavia tekijöitä.
Mitkä tekijät vaikuttavat luottoluokitukseen eniten?
Tyypillisesti tärkeimpiä tekijöitä ovat:
- Vakavaraisuus, erityisesti omavaraisuusaste
- Kannattavuus, kuten pääoman tuotto
- Maksuvalmius, esimerkiksi kassan koko suhteessa liiketoiminnan volyymiin ja lyhytaikaisiin velkoihin
- Taseen rakenne, kuten varojen jakautuminen kassaan, saamisiin ja muihin eriin
- Toimialariski, eli kuinka paljon kyseisen toimialan yrityksiä menee keskimäärin nurin
Käytännössä hyvä luokitus edellyttää yleensä sitä, että yrityksellä on sekä terve kannattavuus että riittävä puskurikyky suhteessa liiketoiminnan riskeihin.
Onko toimialariski tärkeämpi kuin yrityskohtaiset tekijät?
Ei yksinään. Yrityskohtaiset tekijät ovat edelleen erittäin tärkeitä ja ratkaisevat paljon. Toimialariski kuitenkin vaikuttaa siihen, kuinka korkea rima hyvälle luokitukselle on.
Toisin sanoen: samalla kannattavuudella ja vakavaraisuudella matalariskisellä toimialalla toimiva yritys voi saada paremman luokituksen kuin korkeariskisellä toimialalla toimiva yritys. Silti jokaisella toimialalla on sekä vahvasti että heikosti luokiteltuja yrityksiä.
Miten luottoluokitusta kannattaa tulkita käytännössä?
Luottoluokitus kannattaa nähdä tiivistettynä riskisignaalina, ei lopullisena tuomiona yrityksen laadusta. Se kertoo, miten yritys sijoittuu tilastollisesti suhteessa muihin yrityksiin ja millainen riskitaso sen tunnuslukuihin, taseeseen ja toimialaan liittyy.
Parhaimmillaan luottoluokitus auttaa yritysjohtoa ymmärtämään:
- mitkä tekijät vahvistavat yrityksen asemaa
- mitkä tekijät rajoittavat rahoitettavuutta
- mitä kehittämällä yrityksen riskiprofiilia voi parantaa
Miten kassa ja maksuvalmius vaikuttavat luottoluokitukseen?
Kassa ja maksuvalmius vaikuttavat siihen, kuinka hyvin yritys kestää arjen häiriöitä, viiveitä ja yllätyksiä. Jos liiketoiminnan volyymi on suuri mutta kassapuskurit pienet, yrityksen kyky selvitä tilapäisistä ongelmista voi olla heikompi.
Mallissa katsotaan muun muassa kassaa suhteessa liikevaihtoon, kuluihin, lyhytaikaisiin velkoihin ja taseen muihin eriin. Vahva maksuvalmius tukee luokitusta, koska se parantaa yrityksen häiriönsietokykyä.
Miksi luokitus voi olla heikko
Miksi yritykseni luottoluokitus voi olla heikko, vaikka liiketoiminta on kannattavaa?
Kannattavuus on tärkeä tekijä, mutta se ei yksin ratkaise luottoluokitusta. Yrityksellä voi olla hyvä tulos, mutta silti luokitus voi jäädä vaatimattomaksi esimerkiksi silloin, jos:
- oma pääoma on pieni suhteessa liiketoiminnan volyymiin
- kassapuskurit ovat ohuet
- toimiala on keskimääräistä riskisempi
- tase ei anna riittävää suojaa mahdollisten häiriöiden varalle
Luottoluokitus mittaa ennen kaikkea riskinkantokykyä. Hyväkin liiketoiminta voi olla rahoittajan näkökulmasta haavoittuva, jos yhden huonon vuoden tai yksittäisen projektin epäonnistumisen vaikutus olisi suuri.
Miksi korkea omavaraisuusaste ei aina riitä hyvään luokitukseen?
Omavaraisuusaste kertoo suhteellisesta vakavaraisuudesta, mutta ei yksin kerro, kuinka suuri yrityksen todellinen puskurikyky euroissa on.
Yrityksellä voi olla korkea omavaraisuusaste, mutta jos tase on pieni ja liiketoiminnan volyymi suuri, omistajien riskinkantokyky voi silti olla rajoitettu. Rahoittajan näkökulmasta ratkaisevaa on usein myös se, kuinka paljon omaa pääomaa ja muita turvaavia varoja yrityksellä on absoluuttisesti.
Voiko korkea toimialariski heikentää muuten hyvän yrityksen luokitusta?
Kyllä voi. Toimialariski on olennainen osa luottoriskin arviointia, koska eri toimialoilla konkurssien ja maksuhäiriöiden määrä vaihtelee selvästi.
Jos toimiala on keskimääräistä riskisempi, yritykseltä vaaditaan yleensä vahvemmat tunnusluvut päästäkseen samaan luottoluokkaan kuin matalariskisemmällä toimialalla toimiva yritys. Tämä ei tarkoita, että toimiala yksin määrää luokituksen, mutta se nostaa rimaa.
Tarkoittaako heikko luokitus, että yritykseni on huonossa kunnossa?
Ei välttämättä. Heikko tai keskitasoa matalampi luokitus ei automaattisesti tarkoita, että yrityksen liiketoiminta olisi huonoa tai että yritys olisi välittömässä vaarassa.
Se tarkoittaa yleensä, että tilastollisesti katsottuna yrityksen riskitaso on korkeampi kuin paremmin luokitelluilla yrityksillä. Syynä voi olla esimerkiksi riskinen toimiala, pieni absoluuttinen oma pääoma, rajallinen kassapuskuri tai taseen koko suhteessa liiketoiminnan volyymiin.
Muutokset ja dynamiikka
Miksi luottoluokitus voi muuttua nopeasti vuodesta toiseen?
Luottoluokitus voi muuttua, jos yrityksen tunnusluvut muuttuvat tai jos toimintaympäristö muuttuu. Esimerkiksi:
- kannattavuus heikkenee tai paranee
- oma pääoma kasvaa tai pienenee
- kassa vahvistuu tai heikkenee
- toimialan riskitaso muuttuu
- liiketoiminnan volyymi kasvaa nopeammin kuin puskurit
Joillakin toimialoilla myös suhdanteet vaikuttavat voimakkaasti. Tällöin samanlaisillakin yrityskohtaisilla luvuilla voidaan eri vuosina päätyä erilaiseen riskitasoon.
Mitä voi tehdä
Voiko yritys parantaa luottoluokitustaan?
Kyllä voi. Luottoluokitusta voi yleensä parantaa vahvistamalla yrityksen riskinkantokykyä. Käytännössä tähän vaikuttavat usein eniten:
- oman pääoman vahvistaminen
- kassapuskurien kasvattaminen
- kannattavuuden parantaminen
- taseen vahvistaminen suhteessa liiketoiminnan volyymiin
- riskienhallinnan ja liiketoiminnan ennustettavuuden parantaminen
Erityisesti korkeariskisillä toimialoilla vahva oma pääoma ja riittävä puskuritaso korostuvat.
Voiko hyvä yritys silti kohdata vaikeuksia rahoituksen saannissa?
Kyllä. Rahoituksen saatavuuteen vaikuttaa luottoluokituksen lisäksi moni muukin asia, kuten pankkien oma riskipolitiikka, sääntely, vakuusvaatimukset, markkinatilanne ja toimialan yleinen suhdanne.
Siksi on mahdollista, että hyvin hoidettu yritys kohtaa rahoitusmarkkinassa tiukemmat ehdot kuin sen operatiivinen laatu yksin antaisi odottaa. Luottoluokitus on tärkeä osa arviointia, mutta ei ainoa päätöstekijä.